Sistema de Crédito Serasa

Troca de informações sobre cartões de crédito, serviços financeiros e suas vantagens em viagens.
Heinze Mensagens: 46
Ter Abr 03, 2012 5:43 pm
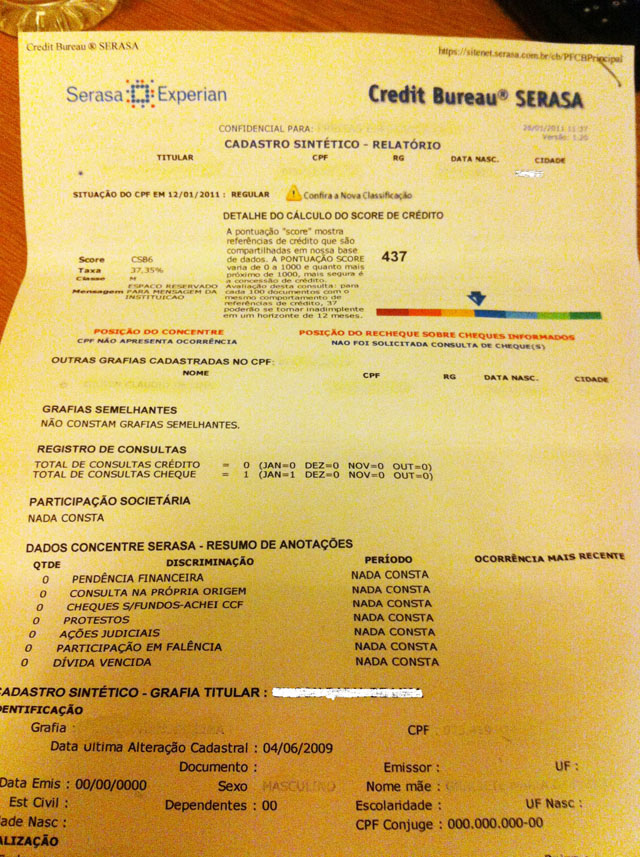
O crédito Bureau Serasa consiste em detalhar o cálculo do "score de crédito".

Exemplo verdadeiro de um consulta que eu tenho em mãos de um cadastro sintético.

Credit Bureau

Score: 437.
Taxa: 37,35%.
Classe: M.
Mensagem: Espaço reservado para mensagem da instituição.

A pontuação "score" mostra referências de crédito que são compartilhadas em nossa base de dados. Essa pontuação varia de 0 a 1000 e quanto mais próximo de 1000, mais segura é a concessão de crédito.

Avaliação desta consulta: Para cada 100 documentos com o mesmo comportamento de referências de crédito, 37 poderão se tornar inadimplente em um horizonte de 12 meses.

Posição do concentre:

* Grafias semelhantes, Registros das últimas consultas de crédito e de cheque durante 6 meses e Participação societária.

* Resumos de anotações: Pendência financeira, consulta na própria origem, cheques sem fundos, achei ccf, ações judiciais, participação em falência e divida vencida.

* Depois seu dados cadastrais: RG, CPF, endereco, telefone, renda presumida e endereços secundários.

* Primeira conta corrente aberta: Limite de crédito e cheque especial.

PS: As consultas podem variar de acordo com o seu contrato com o Serasa, eles tem sempre uma solução para cada tipo de cliente.

Varia do compartilhamentos de dados também e vários códigos que você usa dentro de um quadradinho.

Lembrando também que cada instituição tem seu próprio critério de análise que é feito por um analista dentro da empresa e que sofre mudanças periodicamente de acordo com a economia no Brasil e do exterior.

Um banco chato é o Itaú. Eles tem informações sobre você, seus parentes como vizinhos, eles fazem cruzamentos de dados como nome de familia e telefones e endereços. Caso um de seus familiares ficarem devendo, com os dados que eles têm como, como telefone e outros, eles podem freiar o seu crédito.

Conheço uma pessoa que adquiriu uma empresa e só por causa do telefone o Itaú cancelou seus limites de crédito com o motivo de que aquele telefone foi de um cliente que teve problema com o mesmo.

Imagem de uma consulta.
Imagem

Verdades do Score Serasa

Ele influência no limite de crédito, mostra sua capacidade de endividamento, mostra se você teve o nome há pouco tempo no Serasa, diz sua classe social (níveis - AA,A,B,C,D,E,F,G,H). Vai de AA-Excelente, A-Ótimo, B-Bom, C-Aceitável, D-Regular, E-Deficiente, F-Ruim, G-Crítico e H-Péssimo.

Taxas de juros:

(AA-0,0%), (B-0,5%), (C-5,0%). Menor exposiçäo de risco.

(D-10%), (E-30%), (F-50%), (G70%) e (H-100%). Maior exposiçäo de risco.

Ou seja, já tínhamos o famoso Cadastro Positivo muito antes embora não regulamentado.

Existem compartilhamentos de dados entre instituições, onde cada uma tem o direito de ver aquilo que cada uma compartilha.

Exemplo: Eu compartilho 50%, mais tem uma outra que só compartilha 30% de informaçöes, ou seja, a mesma só tera o direito de acessar 30% das informaçöess compartilhadas entre elas. Conhecidas como trocas de informações compartilhas em segredo.

O banco onde você é correntista tem um perfil de cada cliente traçado que varia de 1 ano a 2 anos. E muitos depois disso não levam em consideraçäo o seu perfil nos cadastros externos, salvo a restrição cadastral.

Existem os chamados pontos de cortes, que cada instituiçäo guarda em segredo. Ou seja, você tem que ter uma pontuação mínima para que seu pedido de crédito ao menos passe por uma análise de crédito.

Exemplo: Banco XX exige 920 de score onde ficando abaixo disso sua proposta é negada na hora, quando se é cliente eles abrem caminho para análise (subjetiva) e quando não somente a (objetiva) e por aí vai.

Querendo acrescentar algo fiquem a vontade.

Abraços!

Imagem
ImagemImagemImagemImagemImagem

viajante Mensagens: 1090
Ter Abr 03, 2012 6:14 pm
Ótimo tópico! Esse negócio de classe, como faz para subir?! Ou é pela renda do cidadão?!

Riquinho Mensagens: 1783
Ter Abr 03, 2012 9:07 pm
Sobre o Itau é verdadeiro. Aconteceu comigo. Quando fui transferir minha conta do Itau Varejo para o Personnalité, apareceu uma restriçao de uma empresa que fui sócio até o ano 2000. Ou seja 11 anos atrás, na época que eu transferi a conta no Personnalité. Nos sistemas de crédito(Serasa, SPC) meu nome estava limpo. Mas devido a cheques sem fundo que essa empresa soltou, meu nome foi negativado. Mesmo tendo 11 anos da minha saída dessa sociedade. Em um cadastro antigo do Itaú, eu ainda era sócio dessa empresa. Tive que ligar para o contador e pedir o distrato, uma certidao da receita federal que nao fazia mais parte dessa empresa. Apresentei no Itau Varejo, mas a gerente que cuidava da minha conta, disse que ela nao podia fazer nada. Que eu tinha que ir no Serasa e pedir a retirada do meu nome da sociedade. Consultei o Santander, aonde essa empresa tinha conta. Lá o meu nome estava limpo. Tanto que tenho conta lá e tenho limites otimos e até o Black Unlimited. Assim que transferi a conta para o Personnalité, nao tive limites e nem cartões de crédito. Depois de passar por tres gerentes do Personnalite, finalmente consegui provar que nao fazia mais parte dessa empresa. Tive limites implantados, cartões de creditos aprovados. Sinceramente, jah tinha desistido do Itaú.

Heinze Mensagens: 46
Qua Abr 04, 2012 11:26 am
cokaVENCIDA escreveu:Ótimo tópico! Esse negócio de classe, como faz para subir?! Ou é pela renda do cidadão?!
Normalmente é o valor de sua renda, mas o seu Score Serasa ele fala mais Alto!

viajante Mensagens: 1090
Qua Abr 04, 2012 11:54 am
Entendi. Consegui puxar a minha através do meu gerente e achei bem completa as informações. Completas até demais! Tudo o que você faz vai para o sistema.

Ajudante Mensagens: 18088
Qua Abr 04, 2012 11:55 am
Adicionada a imagem enviada pelo Heinze.

Heinze Mensagens: 46
Qua Abr 04, 2012 1:38 pm
Existe também um serviço oferecido pelo Serasa que se chama o "MeProteja", que vcs podem assinar por até 1(um) ano!

Ele oferece um relatório quinzenal por E-mail ou Sms, onde vc acompanha seu cadastro, anotaçöes e consultas efetuadas em seu nome. Evitando assim fraudes ou consultas onde o titular näo as autorizou!

Detalhes do serviço no Link logo abaixo.

http://www.serasaexperian.com.br/meproteja/index.html?category=menu_topohome&action=ServicosConsumidor_MeProteja_Conheca

Existe o Serviço também do Banco Central o (SCR - Sistema de Informações de Crédito), que informa seu nível de endividamento, ou seja todo pessoa que tem crédito acima de 1 Hum mil reais, seja ele ativo ou passivo, as Instituições financeiras poderão olhar no sistema SCR, podendo assim definir limites mais adequados, näo correndo o Risco de levarem calote!

Ps: Vcs podem fazer o Cadastro pessoalmente ou se tiverem o "Certificado Digital" na propia pagina!

Detalhes do sistema e como fazer sua escriçäo abaixo no Link.

http://www.bcb.gov.br/?SCR

viajante Mensagens: 1090
Qua Abr 04, 2012 11:06 pm
Uma ferramenta, enfim, para o consumidor ter mais proteção.

marcelosa Mensagens: 605
Qua Abr 04, 2012 11:08 pm
Eu tenho score 863 e mesmo assim nem o credicard nem o Santander deixam eu sequer falar com os atendentes pra preencher proposta. Tem como saber o score de corte?

Avatar do usuário
cokaVENCIDA Mensagens: 9698
Qua Abr 04, 2012 11:11 pm
Eu acho que se forem para cartões TOP deve ser mais alto o score.


Voltar para “Cartões de crédito e serviços financeiros”

Quem está online

Usuários navegando neste fórum: Nenhum usuário registrado