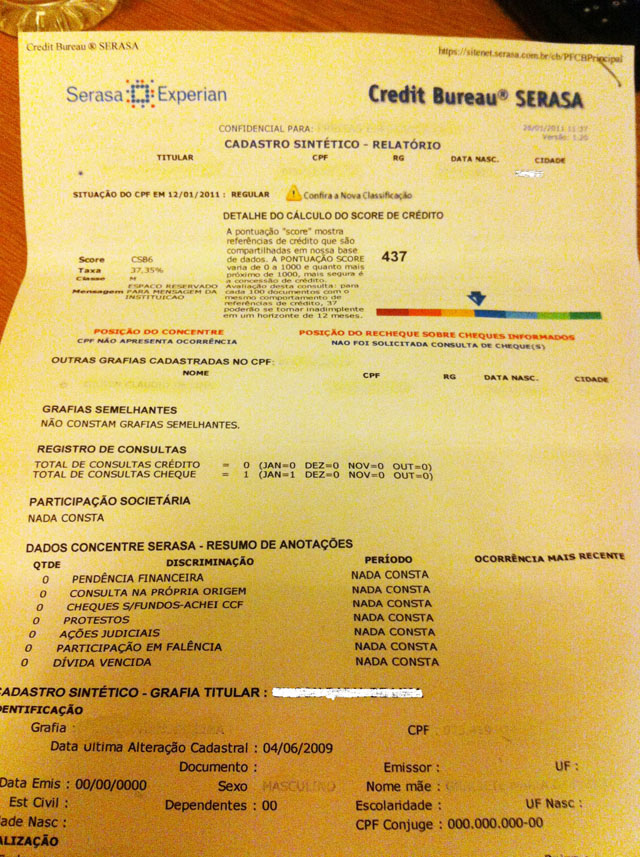
Exemplo verdadeiro de um consulta que eu tenho em mãos de um cadastro sintético.
Credit Bureau
Score: 437.
Taxa: 37,35%.
Classe: M.
Mensagem: Espaço reservado para mensagem da instituição.
A pontuação "score" mostra referências de crédito que são compartilhadas em nossa base de dados. Essa pontuação varia de 0 a 1000 e quanto mais próximo de 1000, mais segura é a concessão de crédito.
Avaliação desta consulta: Para cada 100 documentos com o mesmo comportamento de referências de crédito, 37 poderão se tornar inadimplente em um horizonte de 12 meses.
Posição do concentre:
* Grafias semelhantes, Registros das últimas consultas de crédito e de cheque durante 6 meses e Participação societária.
* Resumos de anotações: Pendência financeira, consulta na própria origem, cheques sem fundos, achei ccf, ações judiciais, participação em falência e divida vencida.
* Depois seu dados cadastrais: RG, CPF, endereco, telefone, renda presumida e endereços secundários.
* Primeira conta corrente aberta: Limite de crédito e cheque especial.
PS: As consultas podem variar de acordo com o seu contrato com o Serasa, eles tem sempre uma solução para cada tipo de cliente.
Varia do compartilhamentos de dados também e vários códigos que você usa dentro de um quadradinho.
Lembrando também que cada instituição tem seu próprio critério de análise que é feito por um analista dentro da empresa e que sofre mudanças periodicamente de acordo com a economia no Brasil e do exterior.
Um banco chato é o Itaú. Eles tem informações sobre você, seus parentes como vizinhos, eles fazem cruzamentos de dados como nome de familia e telefones e endereços. Caso um de seus familiares ficarem devendo, com os dados que eles têm como, como telefone e outros, eles podem freiar o seu crédito.
Conheço uma pessoa que adquiriu uma empresa e só por causa do telefone o Itaú cancelou seus limites de crédito com o motivo de que aquele telefone foi de um cliente que teve problema com o mesmo.
Imagem de uma consulta.
Verdades do Score Serasa
Ele influência no limite de crédito, mostra sua capacidade de endividamento, mostra se você teve o nome há pouco tempo no Serasa, diz sua classe social (níveis - AA,A,B,C,D,E,F,G,H). Vai de AA-Excelente, A-Ótimo, B-Bom, C-Aceitável, D-Regular, E-Deficiente, F-Ruim, G-Crítico e H-Péssimo.
Taxas de juros:
(AA-0,0%), (B-0,5%), (C-5,0%). Menor exposiçäo de risco.
(D-10%), (E-30%), (F-50%), (G70%) e (H-100%). Maior exposiçäo de risco.
Ou seja, já tínhamos o famoso Cadastro Positivo muito antes embora não regulamentado.
Existem compartilhamentos de dados entre instituições, onde cada uma tem o direito de ver aquilo que cada uma compartilha.
Exemplo: Eu compartilho 50%, mais tem uma outra que só compartilha 30% de informaçöes, ou seja, a mesma só tera o direito de acessar 30% das informaçöess compartilhadas entre elas. Conhecidas como trocas de informações compartilhas em segredo.
O banco onde você é correntista tem um perfil de cada cliente traçado que varia de 1 ano a 2 anos. E muitos depois disso não levam em consideraçäo o seu perfil nos cadastros externos, salvo a restrição cadastral.
Existem os chamados pontos de cortes, que cada instituiçäo guarda em segredo. Ou seja, você tem que ter uma pontuação mínima para que seu pedido de crédito ao menos passe por uma análise de crédito.
Exemplo: Banco XX exige 920 de score onde ficando abaixo disso sua proposta é negada na hora, quando se é cliente eles abrem caminho para análise (subjetiva) e quando não somente a (objetiva) e por aí vai.
Querendo acrescentar algo fiquem a vontade.
Abraços!